祝!資産1000万円達成🎉
みなさんこんにちは。仕事の繁忙期を乗り越え、やっと少しのんびりできてきたみーです。


タイトルにもある通り、資産1000万円を突破しました!わーい😆

(仕事で一旦立て替えていたお金が返ってきているとはいえ、たぶん財布の中にはこんなに入ってないとか、個人年金入れたら本当はもっと早く達成してたとかあるけど)
ちゃんと数字で1000万円を超えてるのをみるとめちゃくちゃ嬉しい✨️
今年ギリギリ届かないかなー?とか思っていたのですが、給与改定による差額の支給やら年末調整による年調還付金やらで、気づけば超えてました😆
とりあえず、このブログを書き始めた時に掲げた第一目標クリア🎉
次の目標は2000万円!!!
…
……
………
…………
と言いたいところですが、ちょっと目標が遠すぎるので、
まず証券口座に1000万円
次に全資産合わせて1500万円
これを中期的な目標にしようと思います!
引き続きサイドFIRE目指して頑張るぞー!
投資を始めたきっかけ
こんばんは。晩ごはんのお寿司を食べ終わったばかりのみーです。スーパーのお寿司です。美味しい😊
今日は投資を始めたきっかけの話をしようと思います。
私が初めて投資を始めたのは今から3年前の12月。当時の職場の同僚が投資をしていて、興味があった私に「紹介しようか?」と言ってくれたのがきっかけでした。
それこそ話を聞いてから結構調べて、「ネット証券の方がいい」とか知っていたけれど、そこは小心者の私。知り合いがやってるとこがいい!と大手の証券会社に連れて行って貰いました!
いろいろ説明してくれる中で、「お金が働いてお金をつくる」(ちょっと言い回し違ったかも😅)っていう話に目から鱗!忙しすぎてつねづね体3つくらい欲しい💦と思っていた私にはもうひとりの私が働いてお金作ってくれたらなんて素敵なんやろう✨と単純に思っていました!
そして口座を開き、購入したのは毎月分配型の投資信託。
きっとここまでみて、証券会社のカモにされたなとか、やっぱ買うならインデックス一択でしょ!とか、手数料が高い!とか思われていると思います😅
ですが私が割と望んで選んだ部分でもあるんです!なぜなら私がFPさんに伝えたのは、
「毎月お小遣いが欲しい!」だったので(笑)
そんなこんなで初めて購入した投信なんですが、なんと買ってから割とすぐに基準価格が下落。マイナス20万ほどの含み損になってしまいました💦
そんな状況に動揺してしまう投資初心者、小心者の私…😢
かと思いきや意外と大丈夫でした!メンタル強し(笑)
心配してか証券会社の担当から電話もあったんですが、
「まあ、投資って下がることもあるし、長期的に持ってるつもりでしたし…まあ気楽に待っときますわ〜」
と結構ケロッとしていて、自分の暴落?(っていうほどでもないかも)に対するメンタルの強さに気づいたりもしました!
おかげさまでこの間の暴落も、そりゃ下がりもするわな〜今買い足した方がいいかな?と穏やかに見守ってました(笑)
結局旧NISAの間にその投信をちまちま買い足して、今では1番利益を出してくれています!お小遣いサイコー!
いろんな意見もあると思いますが、自分の求める形であれば、多少のデメリットもあまり気にならないよという話でした😁しかし、
真似するのはオススメはしません😅

ズボラな私の家計管理
こんばんは、今日は仕事がお休みなのでごろごろしたり、財布の中のレシートを片づけたりしていたみーです。
今日はレシートを片づけながら使っている家計簿アプリの話をしようと思い立ちました。
私が使っている家計簿アプリはずばりZaimというアプリです。
多分学生時代の友人に教えてもらって始めた気がします(笑)誰からかは覚えてません;
正直何のアプリを使っても使いやすければいい気がします。マネーフォワードMeとか有名ですもんね。
家計簿アプリを使っていていいなと思うのは、連携しているカードなどで買い物をすると勝手に支出に反映してくれるところですね。
私ってめちゃくちゃズボラで、手書きの家計簿(というか子ども時代の小遣い帳)を続けれたことないんです。3行で終わってた・・・
このアプリでも主に現金で生活していた時は入力さぼりすぎて財布に100万くらい入ってることになってた時もあったりしました(笑)
今はクレカかauPayでほとんど買い物をして、現金はあまり使わずに生活するように心がけています。その方がポイントも付くし!!!
家計簿アプリをしている大きな目的は、月々の支出をある程度把握することにあります。現金利用の時からなのですが、私は自分がどれくらい使っているのか使いすぎているのか全くと言っていいほど把握できないんです。。。なのでいつの間にか、バンバンお金使ってしまうこともあるので戒めのためにもチェックするようにしています。
とりあえず8月の支出を見て見ましょう!どうぞ!
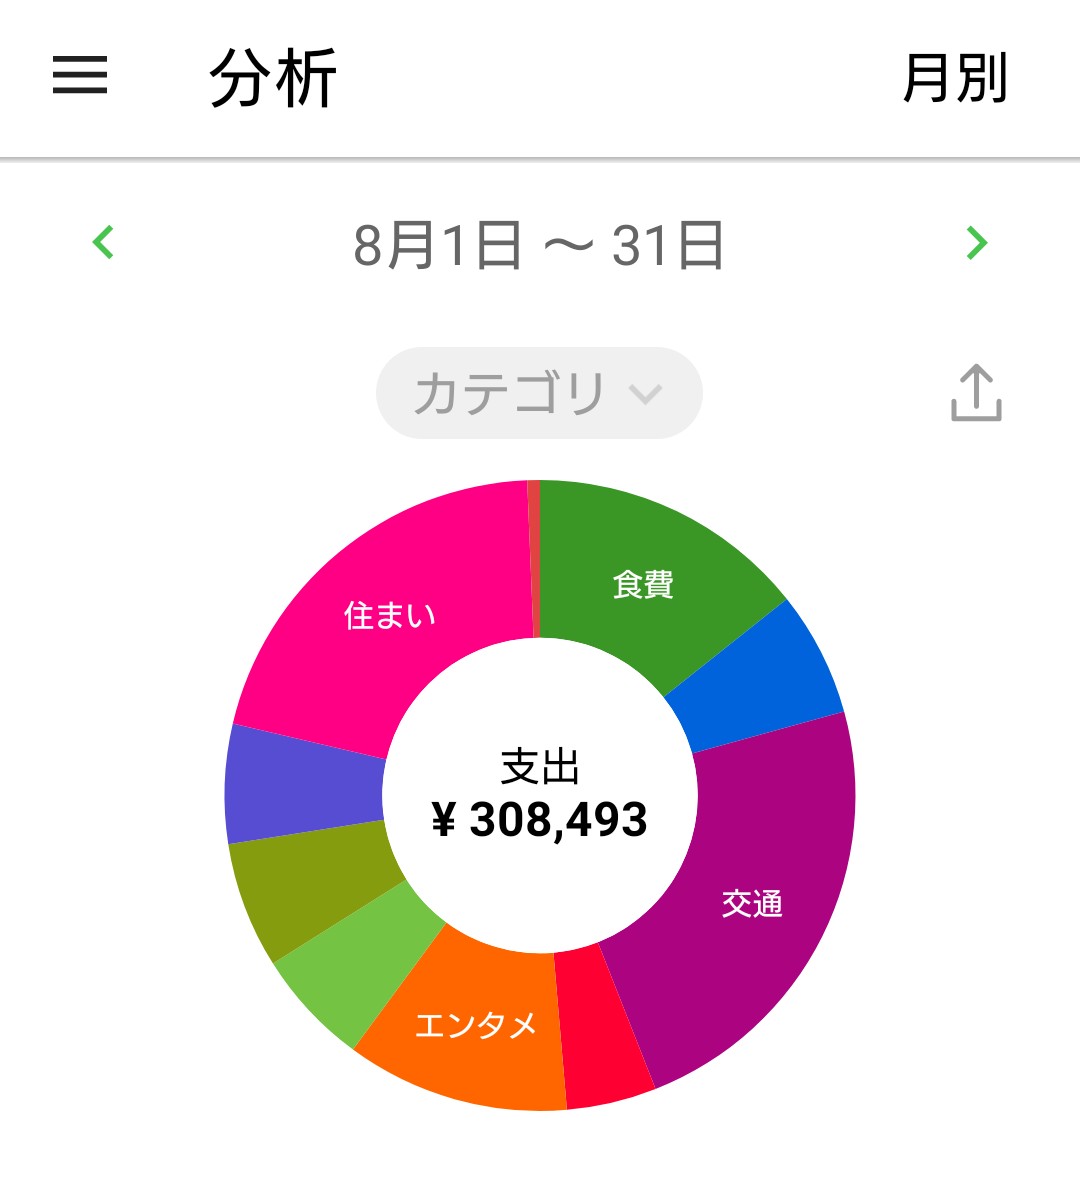
これを見て、「今月は旅行に行ったから交通費(その他旅行費も含む)かかってるな」とか「今月コンビニ結構使った気がするから食費多いな気をつけよう」とかなるわけです。
やばい今月使いすぎ私・・・本当は20万くらいで抑えたいのに・・・
旅行行ったから!と言い訳しておきます😅
9月は頑張ります!
私の考える貯金術(デメリット編)
こんにちは、みーと申します。
さて、2つ前のブログで私の貯金方法「さきどり支出金」(いや「余剰金貯金」の方が分かりやすかったかな笑)の話をしていましたがデメリットがあるといっていました。
詳しくはこちらを参照
https://mimimimimimimimimimim.hatenablog.com/entry/2024/08/30/234308
- ある程度預金があることが前提であるということ
- 必ずある定期的な大きな出費に対応できないこと
この2つがデメリットではないかなと考えているんですね。もしかしたら他にもあるかもしれませんが・・・
まず、1.ある程度預金があることが前提であるということ
例えばその月にって支出が変わったときに対応できるかということなんですね。
日々必要な決まっている出費(例えば奨学金の返済や家賃など)は問題ないのですが、例えば友人の結婚式でご祝儀がいる月は予算オーバーすることも考えられますよね。それ以外にも体調を崩して病院に行ったとか・・・そんな時ある程度貯金がなければ、せっかく貯金用に分けている口座から、お金をおろさなければいけません。
この貯金方法は貯金口座のことを忘れてしまうことがベストなのに・・・
ある程度貯金があれば対応できますし、少しオーバーしたら次の月で調節することもできます。なので一定額貯金ができてからこの方法を試してみるのがいいのではないかなと思うので、結局最初は「さきどり貯金」の方がいいのかもしれません;
ちなみに私はしょっちゅう予算オーバーして、ボーナスで帳尻を合わせることもあります;
次に、2.必ずある定期的な大きな出費に対応できないこと
これは1によく似ているんですが、私的にはちょっと違います!
1はその月々によってあったりなかったりしますが、2は必ず同じ月にあるんです。
それは職場までの定期代‼
住んでいる場所によってもちろん違うので、当てはまらない人もいると思いますが、私はとっても困っているんです;
なぜならめちゃくちゃ通勤定期代が高いから!転勤してより高くなり、今は半年で10万以上するんです・・・
いやどうせ交通費返ってくるやん!と思うかもしれません。
返ってはきます。
ただし給与と一緒に支払われるんですよ・・・
高いのでいつもクレカで購入するんですが、メイン口座から引き落とされて、余剰分として貯金口座に返金されるんです・・・もちろん現金で買う方法もあるんですが、そうするとお金が返ってくる月と出ていく月が変わってしまうので、それも嫌なんですよ・・・
というわけで、図らずともメイン口座の残高がどんどん削られるか、貯金口座からお金を下ろすしかなくなるんですね。
それすら自分がお金を使いすぎたと自己洗脳してしまうのもありかもしれません(笑)
生活防衛費の原点
こんにちは、みーと申します。
今日は生活防衛費について書きたいなと思います。
一般的に生活防衛費って生活費の半年〜1年分くらいって言いますよね!
私は生活費とかあまり関係なくメイン口座に100万、貯金口座に100万の計200万をおいておくことにしています!
個人的に大切にしているのは100万という数字。生活防衛費という言葉を知る前から100万は置いておこうときめていました!
なぜ100万なのかというと、私の学生時代の恩師、大学でお世話になった教授のお話を聞いてなんです。(記憶が改ざんされていたらごめんなさい)
その先生は結構ご高齢なんですが、ピチピチの大学生を置き去りにスイスイ山に登ったり、専門のこと以外でも何でも知っていらっしゃって、本当にすごい先生なんです。(あまりにもすごいので神とか仙人とかいろいろ言われていました)
そんな先生はよく泊まり込みの授業の最終日に豪華なご飯を学生にご馳走してくださったり、研究室からハーゲンダッツが出てきたり…すごく学生に振る舞ってくださるんです。
教授くらいになると給料高いのかな?でも若い時は苦労した話もされてたしな…と思っていたのですが、「100万は残しておくけど、基本給料は使い切る」とおっしゃっていて。
私が思ったのは「めっちゃお金使ってるな」ではなく、「100万は残しておいた方がいいのか!」でした!
なんたって神と崇める先生のお言葉!(笑)そこから100万はちゃんとキープしようと思ったわけなんです。
おかげさまで今でも100万を切るとやばいと思えるようになりました!
皆さんは生活防衛費をどうやって決めましたか?ぜひ教えてください!
私の考える貯金術(not先取り貯金)
こんにちは、みーと申します。
お金の話で1番したかったことがあります!それは貯金方法について!
私と同じ貯金方法をしている人や紹介している動画などを見たことがなかったんですよね・・・個人的にはいい方法だと思うのですが。
よく見かける貯金方法って、貯金する金額を先に分けておく「さきどり貯金」ですよね?
私は「さきどり支出金」なんです‼
(なんやねんそれ!ってと思った人すみません;今名付けました;)
つまりどういうことかというと、
「さきどり貯金」は貯金する金額を先に抜いておいて、残りで生活するという方法ですが、
「さきどり支出金」は支出金額を先に決めておいて、残りを貯金する方法なんです。
なんでそんな方法になったのかというと、やむなく2つ目の銀行口座を作らねばならなくなったことがきっかけなんです。
もともと非正規で働いていた時、高校時代から使っていた銀行口座に給料が振り込まれていました。
ですが、途中で雇用の形態が変わったときに、指定した銀行の口座を作ってくれと言われたんです。
みーは思いました。
めっっっっっちゃめんどくさいと。
だって奨学金の返済とか、ケータイ代やクレカとかその他もろもろの引き落としとか、全部今までの口座で設定してあるんですもん!!!変えたくない!!
その時、「新しい口座は使ってくれたらいいんで、給与振り込みのメイン口座じゃなくていいよ」と言われたんです!
なので今まで使っていた口座をメインにして決まった金額を振り込んでもらう。
決まった金額からはみ出した金額を新たにつくった口座に振り込んでもらうように設定しました。
するとですね・・・なんとお金がたまり始めたんです!
それはなぜか・・・少しずつ給料が上がっていて、知らぬ間に貯金にまわす額が増えていたからなんですね!
新たに作った口座なんかほぼ見ないので、最初こそ月2万くらい貯金にまわせればいい方だったのに、最終月8万くらい貯金にまわしてた時期もありました。
メインの口座にはいつも同じ額しか入らないので、ちょっとでも使いすぎると「あ、やば」となるし、
何より給料が増えても生活水準が上がりにくい。⇦これめっちゃメリットじゃないですか?
生活水準が上がってしまうと、何かあったとき下げるの大変ですよね;
なのでこの貯金方法オススメだと個人的には思っています。皆さんどう思いますか?
同じ方法で貯金してるよって方がいてると嬉しいです😊
ただし、この方法にもデメリットあります;それはまた次の機会に・・・
